Verbraucherkreditrichtlinie 2026: Was sich ab 20. November für Kauf auf Rechnung in Deinem Shop ändert
 von Alexander Karl17 Min. LesezeitZuletzt aktualisiert: 30. Oktober 2026
Das Wichtigste in Kürze
- Ab dem 20. November 2026 fallen auch zinslose Zahlungsaufschübe, Kleinkredite unter 200 Euro und „Buy now, pay later“ grundsätzlich unter das Verbraucherkreditrecht.
- Kauf auf Rechnung bleibt ausgenommen, wenn Du den Aufschub selbst gewährst, er ohne Zinsen und Gebühren ist und höchstens 50 Tage nach der Lieferung endet. Für große Online-Anbieter, die keine kleinen oder mittleren Unternehmen sind, gelten im Fernabsatz 14 Tage.
- Läuft der Rechnungskauf oder Ratenkauf über Klarna, PayPal oder einen anderen Anbieter, ist in der Regel der Anbieter der Kreditgeber. Was in Deinem Shop zu ändern ist, hängt von seinem Vertrag ab, und konkrete Händlerinformationen von Klarna und PayPal habe ich bis zum 20. Oktober 2026 nicht gefunden.
- Werbung mit Finanzierung braucht künftig einen Warnhinweis, und im Checkout darf eine Finanzierung nicht vorangekreuzt sein.
- Ich bin kein Anwalt. Der Beitrag gibt wieder, was IT-Recht Kanzlei, Händlerbund und weitere Quellen schreiben, und zeigt, an welchen Stellen in Shopify die Zahlungsfrist steht.
Die Verbraucherkreditrichtlinie 2026 hat einen festen Stichtag. Ab dem 20. November 2026 gilt in Deutschland das neue Verbraucherkreditrecht, und es bezieht erstmals Zahlarten ein, die bis dahin nichts mit einem Kredit zu tun hatten. Zinslose Zahlungsaufschübe, Kleinkredite unter 200 Euro und „Buy now, pay later“ werden grundsätzlich wie Verbraucherkredite behandelt. Für Deinen Onlineshop heißt das, dass Kauf auf Rechnung und Ratenkauf ab diesem Tag eine Rechtsfrage sind, die Du einmal sauber geklärt haben solltest.
Der Stichtag liegt übrigens eine Woche vor dem Black Friday am 27. November. Das ist ungünstig, weil in diesen Wochen eigentlich niemand gern an Zahlarten und AGB arbeitet. Die gute Nachricht ist, dass sich für viele kleine Shops wenig ändert. Wer selbst auf Rechnung verkauft, ohne Zinsen und Gebühren und mit einem Zahlungsziel von höchstens 50 Tagen nach Lieferung, fällt nach den Quellen, die ich gelesen habe, weiterhin nicht unter das Verbraucherkreditrecht. Die Bedingungen muss man aber kennen, und bei Anbietern wie Klarna oder PayPal ist die Lage weniger eindeutig.
Ich bin kein Anwalt. Was hier steht, habe ich aus den Beiträgen der IT-Recht Kanzlei, des Händlerbunds und weiterer Quellen zusammengetragen, die unten verlinkt sind. Mein Teil ist der Shopify-Teil, also wo die Zahlungsfrist steht, welche Zahlarten betroffen sein können und was Du bis zum 20. November prüfst.
1Was die Verbraucherkreditrichtlinie 2026 regelt und ab wann sie gilt
Die Grundlage ist die Richtlinie (EU) 2023/2225, in Fachtexten oft CCD2 genannt. Der Bundestag hat das deutsche Umsetzungsgesetz am 17. April 2026 beschlossen, der Bundesrat hat es am 8. Mai 2026 gebilligt. Am 18. Mai 2026 wurde es im Bundesgesetzblatt 2026 I Nr. 139 verkündet. Die neuen Vorschriften gelten ab dem 20. November 2026. Für Verträge, die vorher geschlossen wurden, bleibt es laut IT-Recht Kanzlei grundsätzlich beim bisherigen Recht.
Vom Beschluss zum Stichtag, Stand 20. Oktober 2026
Der Bundestag beschließt das deutsche Umsetzungsgesetz zur Richtlinie (EU) 2023/2225.
Der Bundesrat billigt das Gesetz.
Verkündung im Bundesgesetzblatt 2026 I Nr. 139.
Die neuen Vorschriften gelten. Zinslose Zahlungsaufschübe, Kleinkredite unter 200 Euro und „Buy now, pay later“ fallen grundsätzlich unter das Verbraucherkreditrecht.
Black Friday, eine Woche nach dem Stichtag.
Neu ist vor allem, was alles als Verbraucherkredit zählt. Bisher waren Kredite unter 200 Euro, zins- und gebührenfreie Kredite und kurze Laufzeiten bis drei Monate ausgenommen. Diese Ausnahmen fallen laut Bundesregierung weg, „Buy now, pay later“ wird ausdrücklich einbezogen. Die Kanzlei itmr fasst das so zusammen, dass Zinsfreiheit ab dem 20. November 2026 nicht mehr schützt. Ein Zahlungsaufschub ist dann eine Finanzierungshilfe, auch wenn er nichts kostet.
Wer unter das Verbraucherkreditrecht fällt, hat als Kreditgeber eine ganze Reihe von Pflichten. Dazu gehören eine vorvertragliche Standardinformation, eine Prüfung der Kreditwürdigkeit vor jedem Vertrag und ein Widerrufsrecht von 14 Tagen für den Kreditvertrag. Der Vertrag darf außerdem nicht über vorangekreuzte Kästchen zustande kommen. Die IT-Recht Kanzlei nennt dafür § 492 Abs. 1a BGB in der neuen Fassung. Für einen Händler, der selbst nur Ware verkauft, sind das fremde Pflichten. Deshalb ist die Frage so wichtig, wer in Deinem Shop den Zahlungsaufschub eigentlich gewährt.
2Kauf auf Rechnung: die Ausnahme und ihre fünf Bedingungen
Der Bundestag hat den Rechnungskauf im Gesetzgebungsverfahren ausdrücklich geschützt. Der ursprüngliche Entwurf hätte ihn laut Rechtsanwalt Rolf Becker bei Dashöfer in vielen Fällen dem Verbraucherdarlehensrecht unterworfen. Die beschlossene Fassung nimmt ihn in § 506 Abs. 1 Satz 2 Nr. 5 BGB in der neuen Fassung aus, aber nur unter Bedingungen. Die IT-Recht Kanzlei und itmr zählen sie so auf:
- Du als Händler gewährst die Zahlungsfrist selbst. Kein Dritter gibt dem Kunden ein Darlehen, einen Zahlungsaufschub oder eine andere Finanzierungshilfe.
- Der Aufschub ist unentgeltlich. Du verlangst keine Zinsen und keine Gebühren dafür.
- Die Frist für die vollständige Zahlung endet spätestens 50 Tage nach der Lieferung der Ware oder der Erbringung der Leistung.
- Kommt der Kunde in Verzug, entstehen ihm nur begrenzte Kosten. Was „begrenzt“ heißt, definiert das Gesetz laut IT-Recht Kanzlei nicht, die Kanzlei vermutet gesetzliche Verzugszinsen und erforderliche Mahnkosten.
- Du bist ein Kleinstunternehmen oder ein kleines oder mittleres Unternehmen. Für größere Online-Anbieter gilt eine kürzere Frist, dazu gleich mehr.
Der Zählbeginn ist der Punkt, an dem man leicht stolpert. Die 50 Tage laufen ab Lieferung, nicht ab Bestellung und nicht ab Rechnungsdatum. Wer als kleines Unternehmen eine Rechnung mit der Ware verschickt und „zahlbar innerhalb von 30 Tagen“ darauf schreibt, liegt also innerhalb der Frist. Die IT-Recht Kanzlei nennt genau dieses Beispiel: Ein kleines oder mittleres Unternehmen räumt 30 Tage ab Lieferung ein, ohne Zinsen, und die Ausnahme greift, wenn die übrigen Voraussetzungen erfüllt sind.
Die 14 Tage für große Online-Anbieter
Für größere Unternehmen, die im Fernabsatz verkaufen, verkürzt § 506 Abs. 1 Satz 3 BGB in der neuen Fassung die Frist auf 14 Tage nach Lieferung. Gemeint sind Unternehmen, die weder Kleinstunternehmen noch kleine oder mittlere Unternehmen im Sinne des EU-Rechts sind. Zusätzlich darf kein Dritter die Finanzierungshilfe „erwerben“. Die Grenze für ein mittleres Unternehmen liegt laut IT-Recht Kanzlei übrigens bei weniger als 250 Beschäftigten und höchstens 50 Millionen Euro Jahresumsatz oder höchstens 43 Millionen Euro Bilanzsumme. Ein Händler mit einem kleinen Team liegt weit darunter. Wenn Du zu einer größeren Unternehmensgruppe gehörst, zählen Partner- und verbundene Unternehmen mit, und dann lohnt sich ein Blick mit dem Anwalt.
Bei einem Fachhändler, den ich gerade von IONOS zu Shopify begleite, bleibt Kauf auf Rechnung eine manuelle Zahlungsmethode in Shopify und läuft nicht über Klarna. Der Rechnungstext nennt eine Zahlungsfrist von 14 Tagen. Das liegt innerhalb der 50 Tage, ein Dritter ist nicht beteiligt. Die Migration läuft noch, der Shop ist nicht live. Das ist eine Entscheidung für dieses Projekt und keine Regel. Wer das Ausfallrisiko abgeben will, landet bei einem Anbieter, und dann gelten die Überlegungen aus dem nächsten Abschnitt.
Welche Zahlarten sind in Deinem Shop aktiv, und wer gewährt dort den Aufschub?
In 30 Minuten gehen wir Deine Zahlungseinstellungen, Rechnungstexte und AGB durch und notieren, was bis zum 20. November zu klären ist. Ohne Rechtsberatung, aber mit der Liste für Deinen Anwalt.
3Rechnungskauf über Klarna, PayPal oder einen anderen Anbieter
Anders sieht es aus, wenn ein Anbieter den Rechnungskauf übernimmt. Bei Klarna in Shopify Payments heißt das Produkt „Pay in 30 days“, der Kunde zahlt bis 30 Tage nach Erfassung der Zahlung an Klarna. Welche Klarna-Optionen ein Kunde sieht, legt laut Shopify-Hilfe das System fest, Du wählst sie nicht selbst aus. Beim Rechnungskauf von PayPal mit Ratepay gewährt der Händler laut den Nutzungsbedingungen eine Frist von 30 Tagen, Ratepay prüft Identität und Bonität in eigenem Namen und zieht die Forderung ein. In beiden Fällen stellt also ein Dritter die Zahlart, prüft den Kunden und trägt in der Regel das Ausfallrisiko.
Übernimmt ein externer Anbieter die Finanzierung, ist er laut IT-Recht Kanzlei erstmal grundsätzlich der Kreditgeber. Die Standardinformation, die Kreditwürdigkeitsprüfung und das Widerrufsrecht für den Kreditvertrag liegen dann bei ihm. Der Händlerbund schreibt dazu, die Prüfung erfolge durch den Kreditgeber oder den Anbieter, nicht durch den Shop. Bei Dir bleiben die Werbung für die Zahlart, die Einbindung im Checkout und der Vertrag mit dem Anbieter.
Zwei Lesarten zum Forderungsverkauf
Ob ein Rechnungskauf, bei dem der Anbieter nur die Forderung kauft, noch unter die Ausnahme fällt, sehen die Quellen nicht einheitlich. Die IT-Recht Kanzlei schreibt, bei kleinen und mittleren Unternehmen führe die Abtretung der Forderung grundsätzlich nicht dazu, dass die Ausnahme entfällt. Sie beruft sich auf die Begründung des Rechtsausschusses in der Bundestagsdrucksache 21/5381. Gemeint sei dort die Übernahme des ganzen Finanzierungsverhältnisses und nicht die einzelne Forderung. Dashöfer liest den Ausschussbericht genauso und nennt als Gegenbeispiel den Fall, dass der Dienstleister gegenüber dem Kunden als Kreditgeber auftritt oder die Lieferung auf Rechnung von seiner Entscheidung abhängig macht. Der Ratgeber des Händlerbunds formuliert enger: Ein reiner Rechnungskauf liege nur vor, wenn die Forderung „nicht verkauft oder vorfinanziert“ wird. Die IT-Recht Kanzlei weist zudem darauf hin, dass die Vereinbarkeit dieser Lesart mit dem Unionsrecht noch nicht gerichtlich geklärt ist.
Ich entscheide diese Frage hier nicht, das kann ich auch nicht. Für die Praxis heißt sie, dass Du Dich nicht auf die Rechnungskauf-Ausnahme verlassen solltest, wenn ein Anbieter in Deinem Shop die Rechnung stellt, die Bonität prüft und die Forderung einzieht. Kläre mit dem Anbieter, in welcher Rolle er auftritt und welche Pflichten er übernimmt, und lass Dir das am besten schriftlich bestätigen. Diese Empfehlung geben auch onlinemarktplatz.de und der Händlerbund.
Was Klarna und PayPal bisher sagen
Konkrete Händlerinformationen zum 20. November habe ich bei beiden Anbietern nicht gefunden. Die Händlerseite von Klarna konnte ich nicht auswerten, und die Shopify-Hilfe zu Klarna nennt die Richtlinie nicht. Die PayPal-Nutzungsbedingungen für den Rechnungskauf mit Ratepay tragen noch den Stand 19. Dezember 2022. Ratepay selbst hat eine Übersichtsseite zur CCD2, die allgemein bleibt und Händlern rät, gemeinsam mit den Zahlungspartnern zu prüfen, welche Anpassungen an Checkout und Informationsbereitstellung nötig sind. Mehr steht dort nicht, zumindest nicht am 20. Oktober 2026. Wenn Du eine dieser Zahlarten nutzt, frag Deinen Ansprechpartner beim Anbieter direkt, was sich am 20. November an Vertrag, Zahlungsfrist und Checkout-Texten ändert.
Zum Vertrag gehört noch eine Frage. Bekommst Du vom Anbieter eine Provision oder einen anderen wirtschaftlichen Vorteil dafür, dass Du die Finanzierung anbietest, können Dich laut IT-Recht Kanzlei Pflichten als Darlehensvermittler treffen, bis hin zur Erlaubnis nach § 34k GewO. Ohne Vergütung besteht allein wegen der Einbindung keine Erlaubnispflicht. Ob und wie Dein Vertrag eine Vergütung regelt, musst Du dort nachlesen, pauschal lässt sich das nicht sagen.
4Ratenkauf und „0 % Finanzierung“: Werbung und Checkout
Ratenkauf fällt ab dem 20. November auch dann unter das Verbraucherkreditrecht, wenn er zinslos ist, das ist ja gerade der Punkt der Reform. In Deutschland läuft er in Shopify-Shops über Anbieter, denn Shop Pay Installments, die Ratenzahlung von Shopify, gibt es laut Shopify-Hilfe nur in den USA, Kanada und Großbritannien. Klarna bietet in Shopify Payments „Pay in 3“ an, also drei zinsfreie Raten, von denen die erste schon im Checkout belastet wird. Kreditgeber ist dann Klarna, und die Pflichten aus Abschnitt 3 gelten entsprechend.
Was Dich als Händler direkt trifft, ist die Werbung. Wer für Kreditprodukte wirbt, braucht laut itmr und IT-Recht Kanzlei einen klaren und auffallenden Warnhinweis mit dem Wortlaut „Achtung! Kreditaufnahme kostet Geld“ oder einer gleichwertigen Formulierung. Der Hinweis kann laut IT-Recht Kanzlei auch bei zins- und gebührenfreien Finanzierungen greifen. Die Agentur Splendid Internet schreibt in ihrem Beitrag, Aussagen wie „0 % Finanzierung“ oder „entspannt in 3 Raten zahlen“ seien ohne die vorgeschriebenen Pflichtangaben künftig abmahnbar. Der Händlerbund erinnert daran, dass das auch für Newsletter, Google Ads und Affiliate-Werbung gilt, nicht nur für die Produktseite.
Im Checkout darf eine Finanzierung ab dem Stichtag nicht vorausgewählt sein, und vorangekreuzte Kästchen für Zusatzleistungen oder Versicherungen sind laut Händlerbund nicht mehr zulässig. Im Shopify-Checkout wählt der Kunde seine Zahlart selbst. Vorangekreuzte Zusatzleistungen können aus Apps für Garantieverlängerung oder Versandschutz kommen, und wenn Du so eine App nutzt, prüf, ob sie etwas voreinstellt. Splendid Internet rät außerdem, eine Ausweichzahlart bereitzuhalten, weil die strengere Kreditwürdigkeitsprüfung mehr Kunden an der Ratenzahlung scheitern lassen kann. Wie Du im Shopify-Checkout Zahlarten ein- und ausblendest, steht im Beitrag zum Checkout.
Gut zu wissen ist auch, was kein Zahlungsaufschub ist. Die bloße Wahl des Zahlungsmittels, etwa Lastschrift beim Versand oder Kartenzahlung bei Bestellung, löst laut itmr keinen Aufschub aus.
5Wo die Zahlungsfrist in Shopify steht
Wenn Du selbst auf Rechnung verkaufst, steht die Frist in der Zahlungsmethode, auf der Rechnung und in den AGB. Alle drei Stellen sollten dieselbe Zahl nennen, und die Zahl sollte ab Lieferung gerechnet höchstens 50 Tage ergeben.
Die Zahlungsmethode legst Du in Shopify unter Einstellungen, Zahlungen, Abschnitt „Manuelle Zahlungsmethoden“ an. Eine eigene Methode hat laut Shopify-Hilfe einen Namen, zum Beispiel „Kauf auf Rechnung“, dazu die „Zusätzlichen Details“, die im Checkout neben der Zahlart stehen, und die „Zahlungsanweisungen“, die der Kunde auf der Bestellbestätigung sieht. In die Details gehört die Frist in einem Satz, etwa „Zahlbar innerhalb von 14 Tagen nach Erhalt der Ware“, in die Anweisungen kommen Bankverbindung und Verwendungszweck. Bestellungen mit manueller Zahlung stehen dann in der Bestellliste als „Ausstehend“, bis Du sie als bezahlt markierst. Welche Wege es insgesamt für Kauf auf Rechnung in Shopify gibt und wer dabei mahnt, steht im Beitrag zum Kauf auf Rechnung.
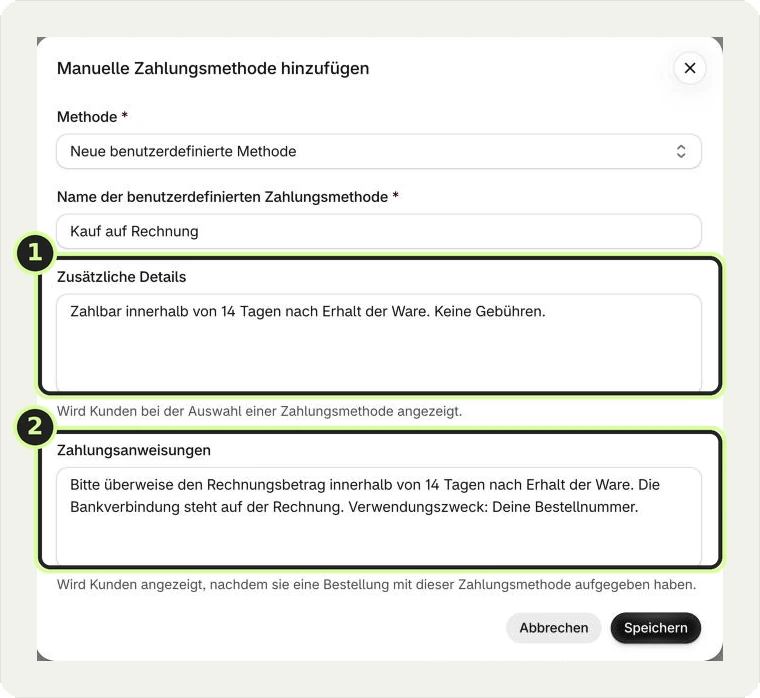
Kommt die Rechnung aus einer App wie Sufio oder Order Printer, ist der Rechnungstext die Stelle, die der Kunde als Zahlungsziel liest. Beim Fachhändler aus Abschnitt 2 stehen dort die 14 Tage, die Rechnungsnummer als Verwendungszweck und der Verweis auf die Bankverbindung. Welche App für Deinen Shop passt, vergleicht der Beitrag zu Rechnungs-Apps.
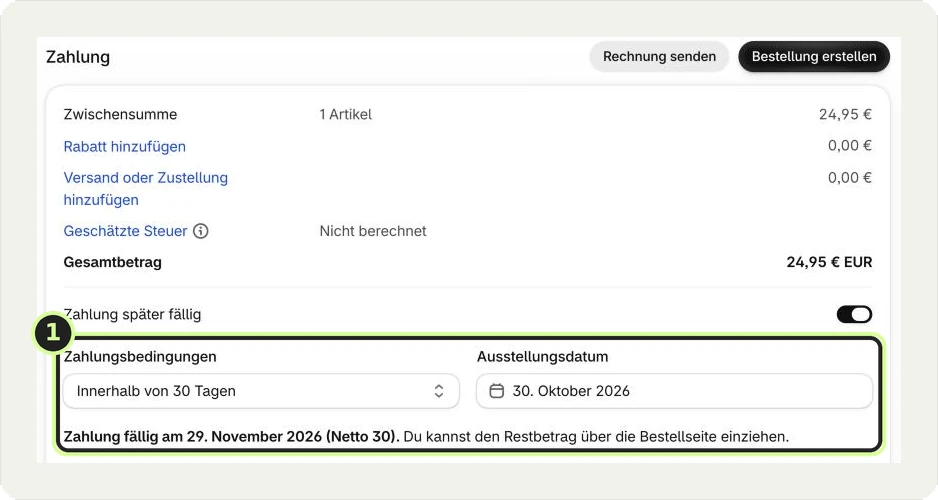
Die Zahlungsbedingungen, die Shopify im Admin anbietet, also „Innerhalb von 7 Tagen“ bis „Innerhalb von 90 Tagen“, „fällig bei Erhalt“, „fällig bei Fulfillment“ oder ein festes Datum, gehören zu Bestellentwürfen und zum B2B-Bereich. Dort rechnet Shopify laut Hilfe ab Rechnungsdatum oder Bestelltag, nicht ab Lieferung. Für Geschäftskunden spielt das Verbraucherkreditrecht ohnehin keine Rolle, es schützt Verbraucher. Für Bestellungen von Verbrauchern aus dem normalen Checkout nennt die Hilfe kein Fälligkeitsdatum, die Frist steht dort nur in Deinen Texten. Trag sie deshalb in die „Zusätzlichen Details“ der Zahlungsmethode ein, dann steht sie im Checkout, wo der Kunde die Zahlart wählt.
Zahlarten im Shop und Deine Aufgabe bis zum 20. November, Stand 20. Oktober 2026
Wer gewährt in Deinem Shop den Zahlungsaufschub?
-
Passt, wenn Du selbst den Aufschub gewährst, als manuelle Zahlungsmethode „Rechnung“ oder mit Rechnung aus einer App, ohne Anbieter
Ausgenommen, wenn unentgeltlich und höchstens 50 Tage nach Lieferung
Grenze: 14 Tage bei großen Online-Anbietern, bei Verzug nur begrenzte Kosten
Deine Aufgabe: Frist in Zahlungsmethode, Rechnungstext und AGB prüfen, keine Gebühr für die Zahlart
-
Passt, wenn der Rechnungskauf über Klarna, PayPal mit Ratepay oder einen anderen Anbieter läuft und der Anbieter den Aufschub gewährt
Der Anbieter ist in der Regel Kreditgeber
Grenze: Ob die Ausnahme beim reinen Forderungskauf greift, sehen die Quellen unterschiedlich
Deine Aufgabe: Rolle und Pflichten des Anbieters schriftlich klären, Werbung und Checkout-Texte prüfen
-
Passt, wenn Du Ratenkauf über einen Anbieter anbietest, zum Beispiel Klarna „Pay in 3“
Verbraucherkredit, auch ohne Zinsen
Grenze: Kreditgeber ist der Anbieter, die Pflichten aus Abschnitt 3 gelten entsprechend
Deine Aufgabe: Werbung mit Warnhinweis, keine Vorauswahl, Ausweichzahlart bereithalten, Anbieter fragen
6Prüfliste bis zum 20. November
Die Liste ersetzt keine Beratung durch einen Anwalt, aber sie sorgt dafür, dass der Anwalt die richtigen Unterlagen bekommt. Am besten gehst Du sie einmal in Ruhe am Admin durch.
- Zahlarten auflisten: Unter Einstellungen, Zahlungen alle aktiven Methoden notieren, auch die in Shopify Payments und in PayPal.
- Zu jeder Zahlart festhalten, wer den Aufschub gewährt: Du selbst oder ein Anbieter.
- Bei eigener Rechnung die Frist prüfen: ab Lieferung gerechnet höchstens 50 Tage, bei großen Anbietern 14. Dieselbe Zahl in Zahlungsmethode, Rechnungstext und AGB.
- Keine Gebühr und keine Zinsen für den Rechnungskauf verlangen. Bei Verzug nur gesetzliche Verzugszinsen und nötige Mahnkosten.
- Bei Klarna, PayPal oder anderen Anbietern nachfragen, welche Pflichten der Anbieter übernimmt und ob sich Vertrag oder Frist ändern. Antwort schriftlich ablegen.
- Werbung durchsehen: Produktseiten, Newsletter, Anzeigen und Banner auf „0 %“, „später zahlen“ und Ratenversprechen prüfen.
- Checkout und Apps auf vorangekreuzte Zusatzleistungen prüfen.
- AGB, Zahlungsseite und Hilfeseiten auf die Frist und die Beschreibung der Zahlarten abgleichen.
- Eine Ausweichzahlart testen, falls ein Anbieter einen Kunden ablehnt.
Wenn Du die Punkte vor dem Black Friday abarbeitest, hast Du gleich zwei Themen erledigt, denn Zahlarten und Checkout stehen ja auch in der Black-Friday-Checkliste. Wer die Liste nicht allein durchgehen will, kann das im laufenden Support mit mir machen, am besten noch im Oktober, damit der November für das Geschäft frei bleibt.
Du willst die Prüfliste nicht allein abarbeiten?
Im Erstgespräch schauen wir gemeinsam in Deine Zahlungseinstellungen, Rechnungstexte und Werbemittel. Du bekommst eine Liste mit den offenen Punkten, sortiert nach dem, was Du selbst klärst und was zum Anwalt oder zum Zahlungsanbieter geht.
Fazit
Die Verbraucherkreditrichtlinie 2026 ändert für einen kleinen Shop, der selbst auf Rechnung verkauft, nach den gelesenen Quellen wenig. Wer höchstens 50 Tage ab Lieferung einräumt, nichts dafür verlangt und bei Verzug nur die gesetzlichen Kosten ansetzt, bleibt beim Kaufvertrag. Wer Rechnungskauf oder Ratenkauf über einen Anbieter laufen lässt, hat weniger eigene Pflichten, aber mehr Klärungsbedarf, denn die Rolle des Anbieters entscheidet, und dazu haben Klarna und PayPal bisher nichts Konkretes veröffentlicht. Werbung mit Finanzierung und vorangekreuzte Zusatzleistungen betreffen jeden, der Raten oder „später zahlen“ anbietet. Für die rechtliche Einordnung Deines Falls brauchst Du einen Anwalt; den Shopify-Teil kannst Du an einem Nachmittag prüfen.
Der erste Schritt: Öffne Einstellungen, Zahlungen in Deinem Shopify-Admin und schreib zu jeder aktiven Zahlart auf, wer den Aufschub gewährt und wie viele Tage er ab Lieferung läuft. Diese Liste ist die Grundlage für alles Weitere.
Häufige Fragen
Gilt die Verbraucherkreditrichtlinie 2026 für Kauf auf Rechnung?
Grundsätzlich ja, denn ab dem 20. November 2026 zählt auch ein zinsloser Zahlungsaufschub als Finanzierungshilfe. Ausgenommen bleibt der Rechnungskauf aber, wenn Du als Händler die Frist selbst gewährst, keine Zinsen oder Gebühren verlangst, die Zahlung spätestens 50 Tage nach Lieferung fällig ist und dem Kunden bei Verzug nur begrenzte Kosten entstehen. So beschreiben es die IT-Recht Kanzlei und der Händlerbund. Für große Online-Anbieter, die keine kleinen oder mittleren Unternehmen sind, gelten 14 Tage.
Ab wann gilt das neue Verbraucherkreditrecht?
Die neuen Vorschriften gelten ab dem 20. November 2026. Das Umsetzungsgesetz zur Richtlinie (EU) 2023/2225 wurde am 18. Mai 2026 im Bundesgesetzblatt 2026 I Nr. 139 verkündet. Für Verträge, die vor dem 20. November geschlossen werden, bleibt es laut IT-Recht Kanzlei grundsätzlich beim bisherigen Recht.
Wie lange darf ein Händler ohne Kreditvertrag stunden?
Höchstens 50 Tage nach Lieferung der Ware oder Erbringung der Leistung, wenn Du selbst stundest, keine Zinsen und Gebühren verlangst und ein kleines oder mittleres Unternehmen bist. Gezählt wird ab Lieferung, nicht ab Rechnungsdatum. Große Online-Anbieter im Fernabsatz dürfen höchstens 14 Tage einräumen. Wer länger stundet oder etwas dafür verlangt, fällt nach den gelesenen Quellen unter das Verbraucherkreditrecht.
Was ändert sich beim Rechnungskauf über Klarna oder PayPal?
Übernimmt ein Anbieter den Rechnungskauf, ist er laut IT-Recht Kanzlei in der Regel der Kreditgeber, und die Pflichten wie Standardinformation und Kreditwürdigkeitsprüfung liegen bei ihm. Ob die Rechnungskauf-Ausnahme beim reinen Forderungsverkauf trotzdem greift, sehen die Quellen unterschiedlich. Konkrete Händlerinformationen von Klarna oder PayPal zum 20. November habe ich bis zum 20. Oktober 2026 nicht gefunden. Frag Deinen Anbieter, welche Pflichten er übernimmt, und lass Dir die Antwort schriftlich geben.
Muss ich als Händler die Kreditwürdigkeit meiner Kunden prüfen?
Nur, wenn Du selbst der Kreditgeber bist, also zum Beispiel eine eigene Ratenzahlung ohne Anbieter anbietest oder einen Zahlungsaufschub gewährst, der nicht unter die Rechnungskauf-Ausnahme fällt. Dann musst Du laut IT-Recht Kanzlei die Prüfung selbst sicherstellen. Läuft die Finanzierung über Klarna, PayPal oder einen anderen Anbieter, prüft dieser den Kunden. Beim eigenen Rechnungskauf innerhalb der 50 Tage ist laut Dashöfer keine Kreditwürdigkeitsprüfung nach § 505a BGB nötig.
Darf ich noch mit „0 % Finanzierung“ werben?
Werbung für Kreditprodukte braucht ab dem 20. November 2026 laut IT-Recht Kanzlei und itmr einen klaren und auffallenden Warnhinweis wie „Achtung! Kreditaufnahme kostet Geld“. Das kann auch für zins- und gebührenfreie Finanzierungen gelten. Aussagen wie „0 % Finanzierung“ oder „entspannt in 3 Raten zahlen“ sind laut Splendid Internet ohne die vorgeschriebenen Pflichtangaben abmahnbar. Prüf also Produktseiten, Newsletter und Anzeigen, und kläre den Wortlaut mit Deinem Anwalt oder Deinem Zahlungsanbieter.
Was ist CCD2?
CCD2 steht für Consumer Credit Directive 2, die zweite EU-Verbraucherkreditrichtlinie (EU) 2023/2225. Sie ersetzt die Richtlinie von 2008 und bezieht Kleinkredite, zinslose Kredite und „Buy now, pay later“ in den Verbraucherschutz ein. In Deutschland setzt sie das Gesetz um, das ab dem 20. November 2026 gilt.
Ich baue und optimiere Shopify-Shops für Händler, die selbst anpacken: Launch, Migration, Conversion-Optimierung und laufender Support. Vorher war ich mehrere Jahre als Interim Product Manager im E-Commerce von Mittelstand und Konzernen unterwegs.
LinkedIna@karl.ccMehr über karl.ccWeiterlesen
Kauf auf Rechnung in Shopify: Welche Optionen es gibt und wer das Mahnwesen macht
Vier Wege zum Rechnungskauf in Shopify mit Gebühren, Risiko und Aufwand. Bei jedem steht, wer am Ende mahnt.
Betrieb & RechtShopify Rechnung als PDF verschicken: Sufio, Order Printer und Lexoffice im Vergleich
Shopify verschickt von sich aus keine Rechnung per Mail. Wann Du eine brauchst, drei Wege mit Kosten, Automatik und Buchhaltungsanschluss und die Entscheidung aus einem Migrationsprojekt.
Betrieb & RechtBlack Friday 2026 auf Shopify: Was bis Mitte Oktober technisch erledigt sein muss
Die technische Checkliste mit Terminen: Tracking, Script Tags, Rabatte, Streichpreise, Rollouts, Lager, Ladezeit und Notfallplan.
Zahlarten vor dem 20. November einmal durchgehen?
30 Minuten, Dein Admin, Deine Rechnungstexte. Am Ende weißt Du, was Du selbst erledigst und was zum Anwalt oder zum Zahlungsanbieter geht.
Erstgespräch vereinbaren